


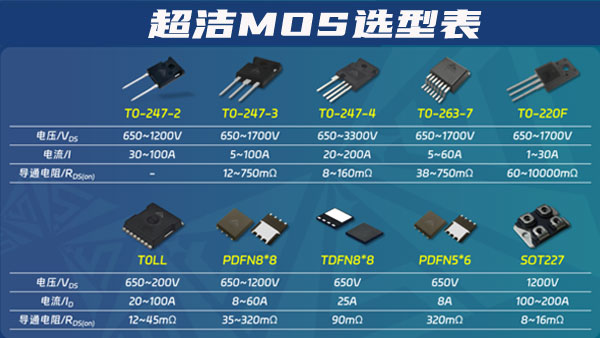

核心结论: 不会全面替代机械断路器,走 “场景优先、混合架构为主、SiC为核心、直流赛道爆发” 路线 ;短期是高价值细分市场爆发,中长期随SiC降本逐步扩大渗透,交流通用配电很难大规模替换。

一、市场规模与增速趋势
全球
:狭义整机 2025 年约 2.46 亿美元,2032 年 23.66 亿美元,CAGR≈38.2%,7 年接近 10 倍增长。
中国
:全球最大单一市场,占全球约 50%;2025 年约 8‑9 亿元;2027‑2028 随 AIDC 800V 高压直流、储能电池簇保护放量,有望冲击百亿元;2030 乐观预期突破 200 亿人民币。
渗透率分化
AIDC 数据中心 800V 直流、储能电池簇、直流充电桩:渗透率快速抬升,从示范走向批量标配。
传统民用交流配电、普通工业交流回路:渗透率长期维持低位,机械断路器依然主力。

二、应用场景演进趋势(需求端)
1)第一大增量:AI数据中心800V高压直流(确定性最高)
800V高压直流架构下短路电流上升极快,机械断路器毫秒级动作已经达不到保护要求,固态断路器从 “可选升级” 逐步变成机柜/分支母线刚需保护器件。
落地顺序:机柜分支回路优先大规模使用;大电流主母线,更多采用 固态 +机械隔离开关组合方案 ,不会直接全部替换主回路机械开关。
2)第二大增量:储能直流侧保护
电池簇、PCS直流侧,电池短路热失控风险高,需要微秒级限流切断。
短期:大型储能项目试点、标杆项目优先导入;
中期:安全规范倒逼,电池簇保护逐步普及;
注意:交流侧依旧大量使用传统机械断路器。
3)其他增量场景
直流充电桩、V2G、电摩高压直流;
船舶直流电网、轨道交通、军工航空(较早商用,但盘子体量有限);
直流微网、新型配电网:以示范工程为主,大规模商业化时间偏晚。
重要趋势: 纯交流传统配电几乎看不到大规模替代机会 ,固态断路器主战场全部集中在 高压直流新系统 。
三、技术路线发展趋势
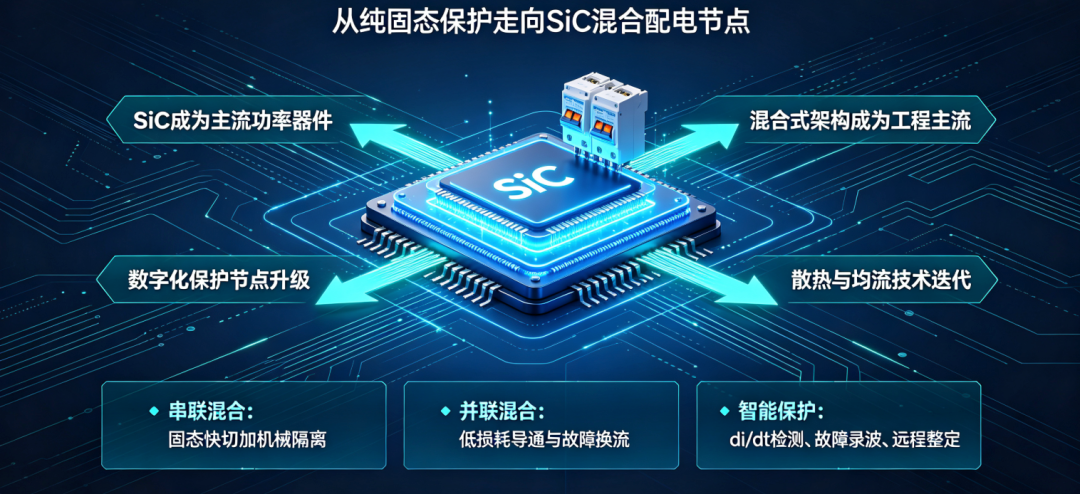
SiC 成为主流功率器件
逐步替代硅 IGBT/MOSFET;SiC 带来更低导通损耗、更高耐压,适配 800V‑1500V 直流系统,是固态断路器规模化的硬件基础。
混合式固态断路器成为工程主流(而不是纯固态)
串联混合
:SiC 负责微秒故障分断,机械隔离开关提供检修物理断点,解决纯固态关断漏电流、检修安全问题,是 IEC 标准推荐架构,绝大多数项目采用该方案。
并联混合
:正常导通走机械触点,导通损耗极低;故障换流到半导体支路分断,适合追求低损耗的储能、光伏场景,但分断速度弱于串联混合。
纯固态断路器只用于部分特殊军工、防爆场景,民用工业极少单独使用。
产品数字化、智能化加深
不再只是简单保护开关,升级为配电网络智能节点:内置采样、故障录波、di/dt 短路检测、CAN/485 通讯、远程整定保护曲线,对接 BMS、数据中心管理平台、储能 EMS 系统。
散热、均流技术持续迭代
大电流多芯片并联均流、低损耗拓扑、高性能散热结构是国产产品重点攻关方向,直接决定整机成本与可靠性。

四、成本与产业链趋势
成本下行,但仍显著高于机械断路器
随着 SiC 产能扩张,器件成本持续下降;规模上量后整机成本逐步下移,但同等电流等级,价格依然是机械断路器 2‑5 倍 ,短期很难拉平到同一水平。
降本逻辑:优先靠SiC器件降价+规模化制造,而不是单纯电路拓扑优化。
国产替代加速
国内 750‑1200V 中低压产品国产化率快速提升;1700V 以上高压大电流产品仍在追赶;海外 ABB、Eaton、Siemens 把持高端市场份额正在被挤压。
标准体系逐步完善
IEC 固态断路器专项标准落地,国内国标、认证体系补齐,解决过去 “无标准、难招标” 的痛点,为大规模商用扫清制度障碍。

五、行业风险与约束(决定天花板)
导通损耗与散热压力
:大电流持续运行发热,大规格产品散热成本高,限制超大电流纯固态直接应用。
安全规范约束
:固态器件关断存在漏电流,检修必须配机械隔离,不能完全取消机械开关。
可靠性验证周期长
:整机长期工况运行数据积累少于百年历史的机械断路器,客户接受需要时间。
成本天花板
:对于成本敏感的普通场景,即便降价,性价比依然不如机械断路器。

六、总结未来发展三段节奏
短期(2026‑2028):示范走向批量
AIDC 800V 数据中心、大型储能标杆项目拉动;以混合式产品为主;市场高速增长,但整体盘子还不算大。
中期(2029‑2032):百亿级赛道成型
SiC 成本进一步下探,标准完善;在直流新基建场景大规模普及; 和机械断路器共存互补,不是替代关系 。
长期(2032 以后)
中高压固态断路器逐步成熟;直流微网、新型电力系统进一步打开空间;传统交流配电仍然以机械断路器为绝对主力。
一句话概括趋势: 固态断路器是直流新时代的保护升级方案,而不是传统交流配电柜的换代产品 。
如您对我们的产品感兴趣,欢迎联系
我们将为您提供高效、贴心的解决方案!
咨询电话:135 1009 9916(微信同号)
 ↓ ↓ 点击图片免费领取产品规格书 ↓ ↓



想深入了解碳化硅功率器件产品知识?点击→「碳化硅(SiC)课堂」获取详情!