
导读:提到可控核聚变、人造太阳,很多人会关注等离子体、托卡马克装置。但很少有人知道,支撑这一切的核心装备,是脉冲功率电源。这套设备,既是大科学装置的“能量心脏”,也是电磁发射、高端放疗、半导体设备的核心部件。
你可以把脉冲功率电源,理解成一座蓄水池。
普通电源,就是家里的自来水管,细水长流,持续稳定输出电力。
脉冲功率电源完全相反:花几十秒甚至几分钟蓄水,然后瞬间炸开闸门,微秒甚至纳秒时间内一次性泄放全部能量,瞬间释放百万千瓦级峰值功率。
没有这套“慢存快放”的系统,托卡马克无法约束上亿度等离子体,强磁场大科学装置无法启动,粒子加速器、质子放疗设备、部分前沿国防装备都无法运行。
一、产业链全景:谁在参与这条赛道?
脉冲功率电源系统是可控核聚变、电磁发射、高功率微波等前沿装备的核心部件。其工况极端复杂、性能指标严苛,长期属于“卡脖子”攻坚领域。
整条产业链分为上游元器件材料、中游系统集成整机、下游应用三大块。真正的卡脖子,集中在上游。
✅上游:特种元器件与材料,短板聚集地脉冲电源看起来是一整套机柜,但最难的不是把设备组装起来,而是内部核心零件。包含脉冲储能电容、高压功率开关器件、纳秒时序触发板、高压绝缘介质、无感电阻、真空封装组件。
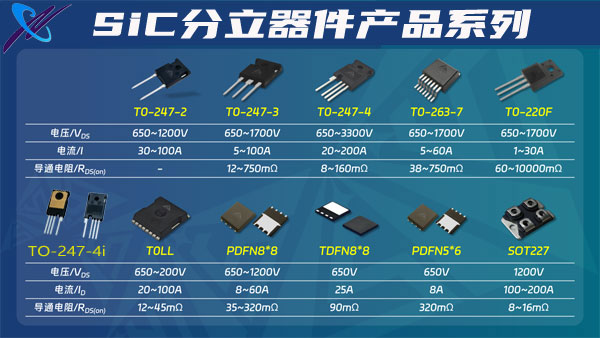
普通工业电容国内已经成熟;但可以承受上百万次脉冲冲击、纳秒大电流工况的特种脉冲薄膜电容,长期由海外厂商垄断。高压SiC开关、超快驱动电路、高精度同步控制芯片,同样是国内短板。
✅中游:系统集成,两大阵营同台第一类是国家队科研院所,国内脉冲功率技术的发源地。中科院电工所、中物院流体物理研究所、中科院高能所、华中科大脉冲强磁场中心,以及中电科多所。国内EAST人造太阳、多项大科学装置的脉冲电源,最早出自这些院所。优势是理论积累深厚、重大项目资质齐全;短板是项目制研发为主,商业化批量交付能力偏弱。
第二类是民营硬科技企业。代表企业如武汉智瑞捷,国内少数自研全固态脉冲功率系统的民企,主攻商业聚变方向,也是资本重点关注标的。另外还有英杰电气、盛弘股份这类工业电源厂商,擅长中功率等离子脉冲电源,用于半导体、工业处理场景,但做不了GW级超高功率脉冲装置。
海外竞争对手:美国GeneralAtomics(聚变领域标杆)、瑞典ScandiNova(固态脉冲调制器龙头,加速器、放疗)、AE、Spellman、德国RI等。海外厂商最大优势,是几十年器件材料积累、海量可靠性数据库,工程化经验深厚。
✅下游:三大需求拉动市场
可控核聚变:EAST、CFETR预研项目,以及国内多家商业聚变初创企业;
国防领域:电磁发射、高功率微波、特种雷达调制电源;
民用高端装备:粒子加速器、强磁场装置、质子放疗、半导体等离子工艺电源。
不同下游,性能要求天差地别,国产化水平也完全不是一个维度。
二、国产化率:结构性分化,不能一概而论
很多人会问,脉冲电源国产化到什么水平?一句话总结:普通场景基本实现国产替代;极端工况差距巨大。
中低功率、脉冲时间较长的工业场景:整机国产化率70%-80%,基本完成替代;普通等离子、常规雷达领域国内厂商站稳脚跟。
大科学装置大功率脉冲电源:系统集成国产化约60%-75%。我们可以完成整套电源搭建,保障装置运行,但特种电容、超快开关、精密时序板卡,仍大量进口。
最高难度赛道:GW峰值、纳秒陡沿、高重复频率、长寿命工况(商业聚变、电磁发射),国产化率仅20%-40%,是当前攻坚核心阵地。
半导体高端射频脉冲电源:国产化不足15%,长期由MKS、AE海外巨头垄断,和聚变脉冲电源同源但属于独立赛道。
国产替代可以分成三个阶段:
第一阶段(已完成):中功率稳态脉冲电源,覆盖工业、常规雷达;
第二阶段(正在攻坚):大科学装置大功率脉冲电源,系统实现国产,元器件逐步替换;
第三阶段(未来3–8年):高重频、长寿命全固态脉冲电源,面向商业聚变、电磁发射工程化,这是最难的高地。
行业里有一个普遍误区:样机跑通指标,不等于技术成熟。单次放电拿到目标参数并不难。难点是上万次脉冲反复冲击,器件不击穿、参数不漂移,在极强电磁干扰环境中长期稳定运行。国内最大短板,不是单次峰值参数,而是工程化可靠性、循环寿命、批量一致性。
三、核心卡点:到底卡在哪里?
脉冲功率电源不是单点芯片式卡脖子,而是材料、器件、仿真、工艺、数据库的系统性难题,五大核心卡点:
特种脉冲储能电容(最核心卡点)
普通电容仅基础储能;聚变、电磁发射所用脉冲电容,要承受瞬时超大电流冲击,上百万次反复充放电。瓶颈集中在介质薄膜配方和成膜工艺,国产薄膜循环寿命、损耗指标,与海外产品差距明显。
极端工况功率开关器件
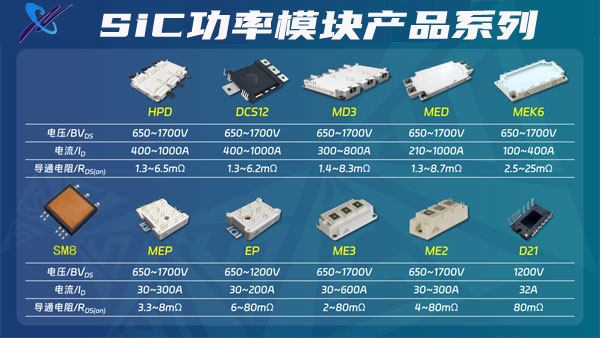
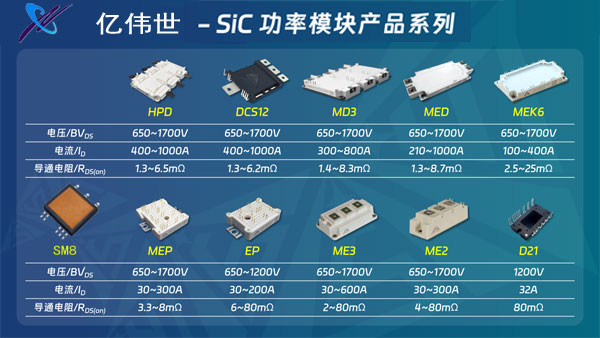
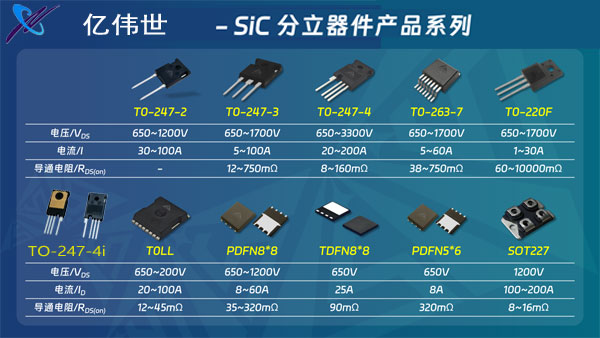
传统氢闸流管国内已实现部分替代;面向下一代的高压SiC固态开关模组、超快栅极驱动电路,在瞬态大应力场景稳定性不足,器件串联均压是长期技术难题。
纳秒级精密时序同步系统
多通道信号要做到纳秒级同步;设备放电瞬间会产生极强电磁干扰。样机可以实现指标,但连续运行容易出现时序漂移,稳定性不足。
高压绝缘、真空封装与热管理一体化
脉冲放电瞬间,电压、电流、温度、电场剧烈耦合,极易发生局部放电、击穿。需要多物理场仿真+绝缘结构设计+特种封装协同,国内仿真能力与工艺积累薄弱。
可靠性数据库缺失
海外厂商积累数十年脉冲老化、失效数据,可以预判器件寿命。国内研发大多是项目制,项目结束研发暂停,缺少长周期老化测试数据库,批量交付风险更高。
小结:系统集成我们能做,但持续稳定、长寿命反复放电,是最大鸿沟。
四、两大技术路线博弈:谁是未来主线?
行业内两条主流路线,一条支撑当下,一条代表未来。
✅路线一:电容储能+气体开关(氢闸流管/火花隙)当前EAST人造太阳等大装置主力方案。电容组储能,气体开关瞬间导通释放巨量电能,峰值功率可达GW级别。优点:峰值功率极强,技术成熟;缺点:重复频率低、器件寿命短,维护频繁,不适合商业化连续运行。定位:短期主力,中长期逐步被固态路线替代。
✅路线二:全固态半导体脉冲电源(LTD固态调制)IGBT/SiC半导体开关模块化串并联,也就是行业常说的LTD拓扑,是ScandiNova、国内智瑞捷主推方向。优点:高重复频率、长寿命、波形可控、模块化扩容、维护简单,是商业聚变、电磁发射工程化首选路线。缺点:器件串联均压难题突出,瞬态电磁应力大,成本高昂,GW级工程化难度极大。
除此之外还有磁储能、混合拓扑路线,多用于部分特种国防场景,民用商业化落地难度很高。
行业共识:未来0–5年,气体开关电容堆仍是大科学装置主力;5–15年,全固态LTD固态调制,将是商业化聚变、电磁发射主线赛道,也是资本重点押注方向。
五、市场增长曲线:不是线性爆发,三段周期看增长
脉冲功率电源属于政策+资本双驱动赛道,订单以定制项目为主,不是标准化工业品,增长节奏和普通制造业完全不同。
阶段1:2026–2030,科研样机验证期,CAGR12%~18%
需求来自CFETR预研、国内商业聚变公司样机建设、强磁场装置升级、国防装备预研。特点:订单是项目制,单个项目金额高,但订单不连续,收入波动大。系统集成商优先受益;上游特种元器件进入小批量验证阶段。市场稳步抬升,还没有大规模重复性订单。
阶段2:2030–2035,工程化落地期,CAGR20%~28%
如果商业聚变示范堆、电磁发射工程样机落地,赛道迎来加速增长。行业从实验室样机走向工程批量交付;固态脉冲电源渗透率快速提升;上游特种元器件国产替代放量,供应链成本下降。市场从院所项目市场,拓展到商业企业资本开支市场,赛道有望诞生年营收破亿的专精企业。
阶段3:2035年后,规模化商业化期,CAGR回落至10%~15%
一旦聚变工程验证成功,脉冲电源是聚变装置成本最高的设备之一,市场空间迎来量级跃升。但风险同样显著:如果商业聚变进度不及预期,高增长逻辑将推迟,市场回归大科学装置+国防预研的存量市场。
六、行业观察:投资与产业机会怎么看?
脉冲功率电源,典型长周期硬科技赛道,不能套用消费电子、普通工业设备的评估逻辑。
机会分层清晰:✅短期机会:系统集成厂商,承接大科学装置、商业聚变样机项目;✅中长期核心机会:上游特种脉冲介质膜、高压脉冲电容、SiC脉冲开关模组、纳秒时序控制,价值量最高,也是卡脖子最严重的环节。
甄别企业,不要只看单次放电峰值功率,重点关注4个指标:脉冲循环寿命、多次脉冲输出一致性、强电磁环境长期可靠性、失效数据库与工程化交付案例。
这条赛道,没有短期爆发式红利,却是大国前沿装备的底层基石。
从“做出一台样机”,到“上万次稳定可靠运行”,正是中国脉冲功率产业当下正在跨越的门槛。
如您对我们的产品感兴趣,欢迎联系
我们将为您提供高效、贴心的解决方案!
咨询电话:135 1009 9916(微信同号)
 ↓ ↓ 点击图片免费领取产品规格书 ↓ ↓
想深入了解碳化硅功率器件产品知识?点击→「碳化硅(SiC)课堂」获取详情!