
韩国代工厂DB HiTek年内两度提价,中国客户涨幅最高三成,涨价潮正沿产业链逐级传导。产能稀缺让代工厂重新拿回定价权,设计公司在成本与转嫁之间艰难平衡,终端厂商分化为稳价抢份额与被迫砍单两极。利润正沿着产业链向卡位者集中,而涨价的尽头,可能是需求端的收缩。
9月28日,韩国晶圆代工厂DB HiTek确认年内第二次上调代工价格,整体涨幅5%至30%。涨价函发到不同客户手里,数字并不一样:中国客户被通知上调20%至30%,韩国本土客户多数只涨10%左右,一部分甚至被按在原价纹丝不动。
同一纸涨价函,两套价格体系,这是本轮涨价潮里最值得咀嚼的细节。它宣告代工厂的定价逻辑已经变了:价格不再只盯着成本和供需,还要看“你赚不赚钱”。DB HiTek给出的理由直白得近乎冷酷——中国客户营收和利润率改善了,所以涨价;中国客户排队要求扩产,有人甚至开出“空白支票”,那更要涨。
核心观点:
1、代工厂是这轮涨价的最大赢家,赢在定价权的回归。 产能从过剩走向紧平衡之后,握着产能的人第一次有了“看人下菜”的底气,价格第一次跟着客户的盈利能力走。这在中国市场尤为典型——上半年中国市场贡献了DB HiTek约60%的营收,韩国本土只有约12%,与美国和欧洲之和相当。谁的贡献大、谁的日子好过,谁就多掏钱,商业世界的定价权很少像今天这样直白。
2、设计公司是典型的夹心层,分化从“能不能转嫁”开始。 有产品力和客户黏性的企业顺势提价,把成本推给下游;缺乏议价筹码的,只能眼睁睁看着毛利被代工涨价一寸寸吃掉。涨价面前,设计公司第一次被如此清晰地分成两拨人。
3、终端厂商迎来一场残酷的压力测试。 同样的成本洪水,苹果选择稳价保份额、以高端溢价对冲成本,安卓中小品牌则被迫砍单收缩。成本每涨一元,产业链上最脆弱的一环就多流一升血——低端机型和中小品牌,正在成为这轮涨价的第一批牺牲品。
4、涨价的尽头藏着反噬的种子。 价格信号会催生产能,产能会在需求走弱时变成新的过剩,这是半导体行业几十年不变的钟摆。当涨价延续至2027年,灰犀牛已经在远处起步。
定价权,回到握产能的人手里
先看赢家怎么赢。DB HiTek的提价节奏并不激进,却步步精准:年内两度调价之后,CEO Cho Ki-Seog近期再次指示员工着手新一轮提价,按惯例提前三个月通知客户,新增收入预计在四季度或明年初进入财报。其子公司DB GlobalChip的表现同样耐人寻味——上半年订单额约598亿韩元,已完成去年全年896亿韩元的66.7%,在客户结构改善后同样选择上调代工价格。代工厂的这轮操作有一套完整的市场化逻辑:订单多了、客户盈利好了,价格就上调;客户经营承压,就给予价格缓冲。竞争对手SK Keyfoundry的做法如出一辙,冻结了部分韩国客户的价格。
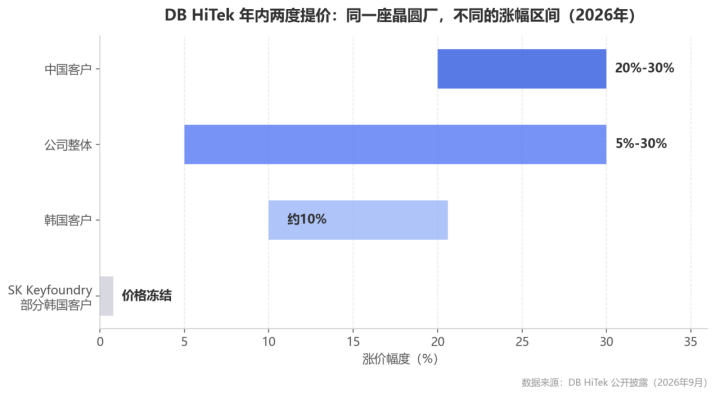
同一轮涨价中,中国客户承受20%至30%的涨幅,韩国客户仅10%左右甚至冻结——代工定价权第一次如此精确地与客户盈利能力挂钩,分层定价的背后是产能稀缺时代的话语权转移。
定价权的底气来自产能的稀缺。成熟制程晶圆产能被AI算力需求持续虹吸,消费类订单在配额挤压中排队等待,TrendForce预计成熟制程涨价效应将延伸至2027年。中芯国际联合CEO赵海军的态度更具风向标意义:年内产品价格不可能下行。人工智能应用推动成熟制程业务回流中国,中芯国际的定价权正处于近年来的高位。换言之,代工厂敢于分层涨价的前提,是产能在短期内仍是一种“卖方商品”。
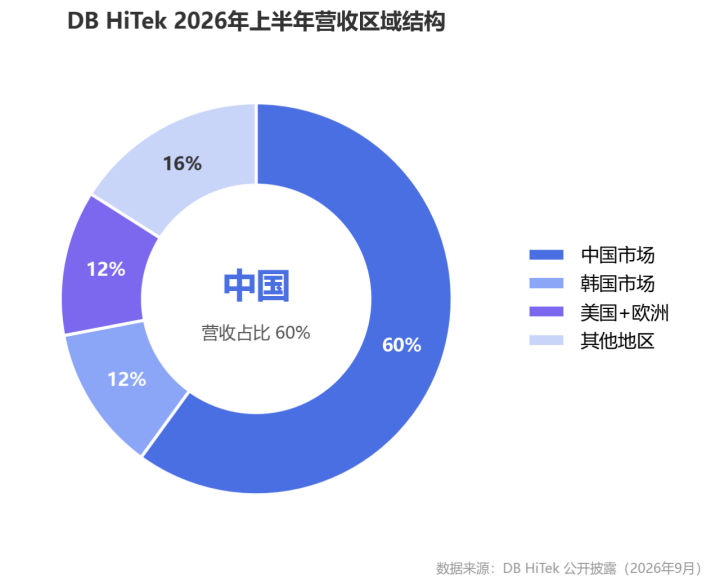
中国市场约占60%的营收权重,决定了DB HiTek对中国客户“敢涨、能涨”——涨价幅度与客户贡献度高度相关,这是教科书式的按支付能力定价。
设计公司:有牌的转嫁,没牌的买单
顺着产业链往下走,涨价的第一站是设计公司,而这里的景象冰火两重天。功率半导体企业新洁能在中报里直言行业涨价潮蔓延,产品价格随行就市上调;回看其年报,高端产品的国产替代红利与成本转嫁能力早有铺垫。华润微、士兰微等具备IDM属性或强势品类的厂商,同样把代工涨价翻译成了自家产品的提价函。“半导体通胀要来了?”的行业追问正在变成现实——TI数字隔离器等品类一度报出最高85%的涨幅,头部厂商的涨价清单越拉越长。模拟芯片行业的研究显示,供给端价格纪律与需求端国产替代共振,让具备品类卡位的本土厂商获得了罕见的提价窗口。
转嫁的前提是手里有牌。没有牌的设计公司正在替产业链买单:代工报价上浮,产品价格却因下游压价而难以上调,毛利被双向挤压。行业观察者已经开始用“价格螺旋”来形容这种传导——上游涨价引发全链条连锁调价,每一家企业都在赌自己的下游能承受。赌赢的,把成本变成收入;赌输的,把毛利变成教训。
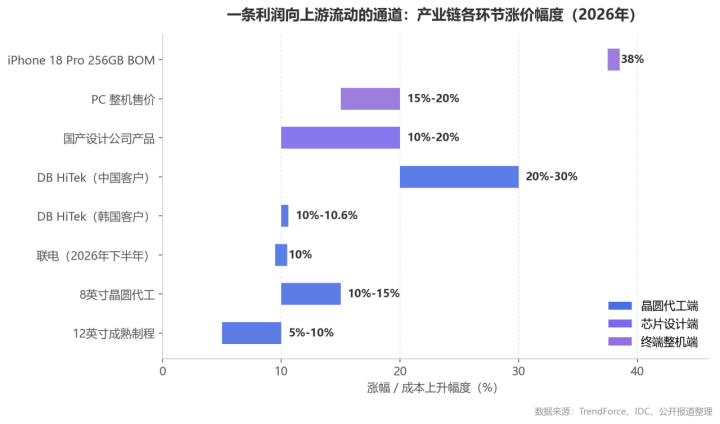
涨价沿“代工厂—设计公司—终端厂商”逐级传导,越靠近下游议价权越弱,能转嫁的比例越低,利润再分配的天平向拥有产能与品类的上游倾斜。
终端:成本洪水里的分流
真正的分水岭出现在终端。存储芯片的涨价在这里变成看得见的整机成本:弘信电子在中报中披露,低端机型的存储BOM成本占比已超过65%,低端产品几乎没有成本腾挪空间。Omdia的测算更加冰冷:2026年全球PC出货量将下滑12%至2.45亿台,500美元以下机型出货恐下滑28%,而900美元以上高端机型反而有望小幅增长;苹果Mac凭借垂直整合与高端定位,降幅仅约5%。手机市场同样如此——全年出货量预计下降约12%,400美元以下机型跌幅超过22%,400美元以上市场却逆势增长约5.7%。
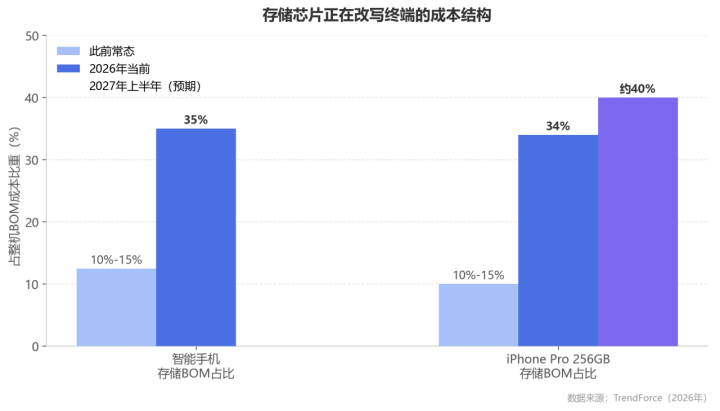
存储在整机成本中的占比快速抬升,低端机型首当其冲;成本压力沿终端价格带自下而上分布,低价产品退出的速度远快于高价产品。
IDC的预测把收缩的时间线拉得更长:2026年全球手机出货量预计下滑12.9%,PC下滑11.3%,Counterpoint对智能手机的预估同样是下滑12%,这场由供应链端引发的震荡将延续至2027年中期。中国市场的体感更为直接,二季度智能手机出货同比下降4.3%,已连续五个季度同比下滑。需求端的每一分疲软,最终都会折返到设计公司和代工厂的订单簿上。
面对同样的成本洪水,终端厂商交出了两份截然不同的答卷。苹果的做法是把成本变成护城河:Mac、iPad全线涨价,库克把当下的成本环境形容为“四十年未见的成本洪水”,却始终按住旗舰价格的节奏,以稳价换份额——零部件价格的持续上升反而有利于苹果扩大市场占有率,Omdia对中国手机品牌的处境做出了这样的判断。财报印证了策略的有效性:存储巨头美光毛利率飙升至84.9%,而苹果的营收并未因涨价失血。
安卓阵营没有这样的从容。高通砍单的消息刺穿了安卓供应链的乐观预期,小米、OPPO传出砍单20%,vivo砍单15%,中国手机品牌在成本与需求的双重挤压下集体收缩。砍单向上传导,就是设计公司的订单流失,再向上就是代工厂稼动率的隐忧。利润再分配的链条在此闭环:上游每一分利润,都有下游的一分失血与之对应。
结语:
这轮涨价潮的终局并非没有伏笔。国内已有IDM厂商在年报中提示成熟制程的产能过剩风险,产业界对“中国芯片价格螺旋”的警惕也在升温——涨价催生的扩产潮,会在需求转弱时以过剩的形式回来清算。半导体行业的钟摆从未停摆:稀缺之后是过剩,涨价之后是杀价。当2027年产能陆续释放、终端需求仍在收缩通道中徘徊,今天掌握定价权的人,未必能永远握住它。
利润再分配的故事,本质上是话语权的再分配。谁握着稀缺产能,谁握着不可替代的品类,谁就能在这轮涨价中站上收益的一侧;反之,就只能成为别人财报里的“成本项”。DB HiTek的涨价函只是一个序章——它提醒产业链上的每一个玩家:周期会奖励卡位者,也终将清算所有侥幸者。
如您对我们的产品感兴趣,欢迎联系
我们将为您提供高效、贴心的解决方案!
咨询电话:135 1009 9916(微信同号)
 ↓ ↓ 点击图片免费领取产品规格书 ↓ ↓
想深入了解碳化硅功率器件产品知识?点击→「碳化硅(SiC)课堂」获取详情!