
一、固态变压器(SST)——当前最具爆发力的战略级突破方向
SST是近期SiC MOSFET最具标志性的应用突破。随着AI算力负荷指数级增长和800V高压直流供电架构加速导入,传统'变压器+UPS+多级配电'体系正迎来根本性重构,SST作为连接中压电网与直流负荷的关键装备,已从研发验证阶段快速切入示范交付与商业化落地。
产业化进展:从示范到签约
南网科技于2026年8月正式发布柔性电网系列产品,其SST搭载国产SiC功率器件,整机转换效率不低于98.2%,支持交流10kV与直流800V双向互联,并已与6家单位完成SST意向订单签约。
伊顿于2026年6月发布MVSST2.0,基于全碳化硅功率模块和先进拓扑结构,单套系统功率达2.5MW,全链效率98.5%,功率密度高达278kW/m²,系统可用性超过99.999%。其1.0版本已在雄安新区与世纪互联联合完成落地验证,72小时满负荷测试零故障。
阳光电源透露已在SST领域研发十年,属国内少数实现产品化的企业,海外800V直流数据中心批量订单预计在2027至2028年逐步释放。
据高工储能不完全统计,截至2026年8月,已有超过40家企业布局SST赛道,包括四方股份、特变电工、中国西电、智光电气等上市公司。
2.核心器件突破:3300V高压SiC MOSFET
SST对SiC器件提出了前所未有的高压需求——10kV中压电网直连场景下,传统1200V方案需要大量器件级联,系统复杂且成本高昂。3300VSiC MOSFET的出现直接破解了这一瓶颈:
芯联集成/芯联动力于2026年6月正式推出基于自研8英寸产线的3300VSiC MOSFET,填补了国内高压SiC器件在SST核心功率级应用中的关键空白。以10kV中压SST前端为例,相比1200V方案,采用3300V器件可将功率单元及MOSFET用量减少约60%、外围器件减少约70%,综合系统级BOM成本降低20%~35%。
Wolfspeed推出3.3kVWolfPACK功率模块,采用第四代SiC MOSFET技术,与SST厂商Amperesand深度合作,实现99.999%可用性和20分钟内模块快速更换。其环氧树脂封装模块的功率循环性能较标准硅凝胶封装提升5倍。
3.成本与瓶颈
华润微董秘透露,据其器件业务线测算,SST整机中碳化硅模块成本占整机的25%~30%,为整机第一大元器件成本。台达方面亦公开表示,SST整机性能的天花板由碳化硅器件决定,但现阶段高压SiC模块成本占比偏高,规模化降本是产业共同课题。
二、AI数据中心800VHVDC供电架构——增长最快的确定性赛道
架构变革:NVIDIA推动800V直流化
NVIDIA已明确推动AI数据中心供电架构从传统交流配电向 800VHVDC(高压直流)演进。800V架构仅需一次AC-to-DC转换即可完成配电,大幅减少转换级数、铜耗和线缆体积,是支撑未来兆瓦级AI机柜的基石。
2.国产SiC器件已批量切入
三安光电的碳化硅芯片已批量应用于全球数据中心基础设施龙头维谛技术的电源系统。截至2026年一季度,三安向维谛累计供货碳化硅芯片超500万颗,2026年一季度同比再增123%。双方下一步计划共建联合实验室,聚焦3300VSiC MOSFET在数据中心SST系统的创新应用。
Wolfspeed与光宝科技(LITEON)于2026年8月宣布战略合作,利用Wolfspeed的SiC MOSFET支持光宝800VDCsidecar功率平台和计算机架PSU平台,面向超大规模云服务商部署。
3.SST与AIDC的交汇
SST正成为AI数据中心从10kV中压电网取电、直转800V直流配电的核心枢纽。伊顿MVSST2.0在IDCE展会上发布时,明确将AI数据中心作为首要目标场景;南网科技的SST同样将算力中心列为核心服务对象。这意味着SST与AIDC800VHVDC正在形成协同放大的需求闭环——AI算力扩张驱动SST需求,SST落地又加速SiC器件用量增长。
三、800V超充——从'可选'变'必选'的政策驱动型突破
新国标划定生死线
国家市场监督管理总局发布的《电动汽车供电设备能效限定值及能效等级》(GB46519-2025)将于2026年11月1日正式实施,核心要求:直流充电设备一级能效,整桩加权效率不低于96.5%。传统硅基IGBT方案天花板在94%~95%,恰好在这道线下方——不换SiC,就出局。
2、市场切换已实质性发生
特来电2025年6月招标SiC MOSFET+SiC二极管合计1000万颗/年;领充新能源招标1200V40mΩSiC MOSFET160万颗/年。
2026年直流充电桩SiC渗透率预计达到~50%,市场规模约100亿元;2027年预计突破65%,规模达150亿元。
充电功率从30~40kW主流向60~120kW超充、乃至兆瓦级演进,SiC成为唯一可行方案。华为全液冷超充方案单模块功率密度超40kW/L,整桩效率稳定97%以上。
3、全国产化突破
佛山供电局研发的全国首套'基于全国产化碳化硅器件的360kW/800V双向超充桩'已通过鉴定,充电效率达98%,实现'5分钟续航200公里',填补了国产碳化硅大功率充放电领域的技术空白。
四、低空经济/eVTOL——从验证走向批量交付的新兴增量
产业节奏加速
2026年eVTOL正加速从技术验证迈向规模化商业运营,全球多个城市已启动低空经济试点,适航认证标准逐步落地。功率半导体作为eVTOL电气系统的'心脏',SiC凭借高效率、轻量化、耐高温特性已成为动力系统优选方案。
2、国产供应链已实现批量配套
三安光电×麦格米特×大疆:三安自主研发的SiC MOSFET已成功量产导入麦格米特为大疆无人机定制的电源解决方案,2026年一季度交付碳化硅芯片超60万颗,新品研发导入周期缩短30%。
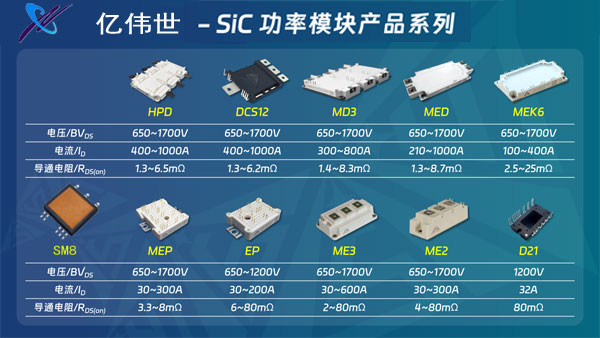
爱仕特MEK6系列SiC模块已实现按月批量交付eVTOL客户,功率覆盖30~200kW,抗振动达行业领先的50G水平。
芯聚能推出专为eVTOL电驱逆变器打造的CMS碳化硅功率产品,采用直接空冷、超轻量化设计。
羿变电气推出裸芯封装3D互联碳化硅积木式功率组件,电能转换效率达97%,功率重量密度达20kW/kg,帮助客户设备减重50%。
3、核心挑战
eVTOL对SiC的要求显著高于汽车和工业领域:需在高空低压、大温差、极端湿度条件下保持性能稳定,支持多通道冗余和容错机制,且缺乏长期高空使用数据,验证周期动辄数年。航空级SiC供应链尚不成熟,封装与测试标准待完善。
五、新能源汽车——从纯电向混动全面渗透的结构性变化
1、PHEV成为新增量
2025年Q1国内PHEV车型SiC装机量达6.12万辆,吉利、丰田、五菱等车企已在混动变速箱、升压模块中导入SiC技术。五菱更计划在10万~15万元主力混动车型普及SiC电驱,这意味着SiC正从高端纯电专属向大众化混动市场下沉。
2、千伏级电驱系统落地
东风汽车研发的千伏电驱产品采用1500V耐压碳化硅功率模块,电压适应范围覆盖450V~1000V,峰值功率300kW,功率密度较前代提升30%。同步下线的兆瓦级超充桩单枪峰值功率突破1500kW。
六、各突破方向对比总览

七、总结判断
当前SiC MOSFET的应用突破呈现'一个核心枢纽(SST)+两大确定性放量(AIDC/超充)+两大新兴增量(低空经济/混动渗透)'的格局:
SST是战略制高点:它既是AI数据中心供电架构重构的核心枢纽,也是新型电力系统的关键装备,直接拉动3300V等高压SiC器件的需求,且已有实质性订单签约和产品发布,2026~2027年将迎来商业化加速拐点。
AI数据中心和超充是当下最确定的放量方向:前者受NVIDIA架构推动和全球算力投资驱动,后者受国家政策强制切换驱动,两者共同构成SiC MOSFET中低压器件的主力出货场景。
低空经济和混动渗透代表中长期增量:前者虽处早期但增长斜率陡峭,后者则将SiC从高端市场推向大众化规模应用。
国产SiC MOSFET产业在这几个突破方向上均已形成实质性布局,尤其在SST所需的3300V高压器件、超充领域的全国产化方案、以及低空经济的批量配套方面,正逐步缩小与国际巨头的差距。
如您对我们的产品感兴趣,欢迎联系
我们将为您提供高效、贴心的解决方案!
咨询电话:135 1009 9916(微信同号)
 ↓ ↓ 点击图片免费领取产品规格书 ↓ ↓
想深入了解碳化硅功率器件产品知识?点击→「碳化硅(SiC)课堂」获取详情!