
摩尔定律持续推进,但先进制程成本与系统复杂度同步上升,异质整合正成为AI算力竞争的重要战场。台积电持续扩充CoWoS产能,并通过SoIC、CoWoS与InFO构建3DFabric技术平台;英特尔、三星及封测厂商也在加快布局。随着封装尺寸扩大、集成芯粒和HBM数量增加,散热、翘曲、良率与材料协同将成为下一阶段竞争的关键。
异质整合站上C位:一场没有旁观者的竞赛
SEMICON Taiwan 2026将于9月2日至4日在台北南港展览馆举行。台积电先进封装研发处长陈彦铭计划发表“AI时代的异质整合”主题演讲,议题涵盖2.5D、3D集成、Chiplet,以及高密度封装面临的散热与应力管理问题。展会议题的变化折射出产业竞争重心的转移:先进封装已从芯片制造完成后的配套环节,逐渐前置到芯片架构和系统设计阶段。
这场竞争并非台积电的独角戏。英特尔持续推进EMIB与Foveros封装平台,并探索EMIB与玻璃核心基板结合的方案;三星依托I-Cube、X-Cube等技术切入异构集成,同时发挥自身在晶圆制造、逻辑基础裸片和HBM方面的垂直整合能力。三星已于2026年2月宣布HBM4进入量产并开始向客户出货。行业媒体还称,SK海力士正在测试或评估英特尔EMIB技术,用于下一代HBM与逻辑芯片的2.5D整合,但相关合作是否进入量产仍待确认。
需求侧的推动同样明显。英伟达、AMD、博通及云服务商自研AI芯片持续提高对HBM和高速互连的需求,先进封装由性能优化选项转变为高端AI芯片实现系统带宽的关键条件。竞争也由单一制程节点延伸至芯粒划分、晶圆制造、封装、材料、散热和测试等多个环节。
制程持续微缩,算力扩张加速转向异质整合
过去半个多世纪,半导体产业主要依靠晶体管微缩提升性能和能效。进入先进节点后,技术迭代仍在继续,但研发、设备与制造成本快速上升,单一大芯片还面临面积、良率和设计复杂度等约束。Chiplet与2.5D、3D集成因此成为延续系统性能增长的重要路径:不同制程、不同功能的芯粒可以分别制造,再通过高密度封装完成系统级组合。
Yole Group发布的2025年度报告显示,2024年全球先进封装市场规模达到460亿美元,同比增长19%,预计2030年将超过794亿美元,2024年至2030年复合增长率约9.5%,AI与高性能计算是主要驱动力。DIGITIMES Research则预计,全球数据中心AI芯片封装市场将由2024年的56亿美元增至2030年的531亿美元,复合增长率约45.5%。两组数据统计范围不同,但均显示AI芯片正在显著提高先进封装的市场增速。
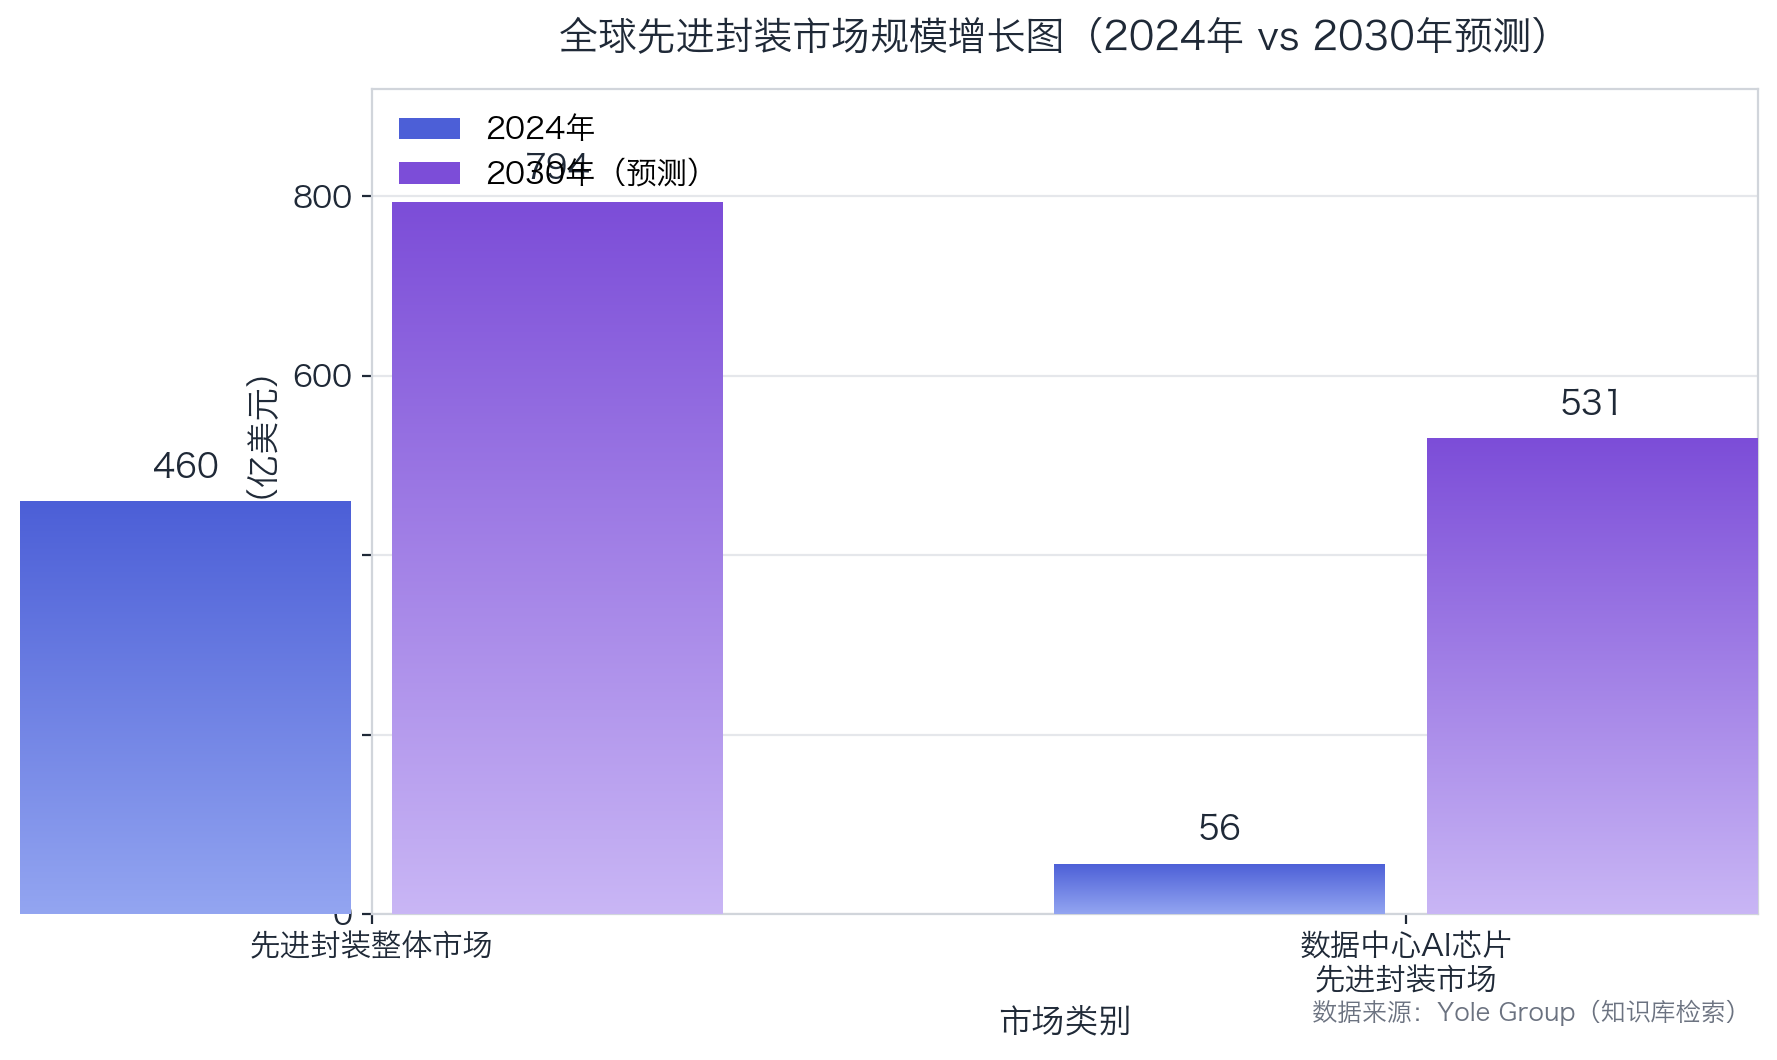
【图表:全球先进封装市场规模增长图】
CoWoS是这一趋势的代表。该技术于2012年进入量产,通过中介层和封装基板将逻辑芯片与HBM进行高密度互连,可缓解处理器与存储器之间的带宽瓶颈。随着AI芯片规模扩大,台积电不断提高CoWoS可承载的逻辑芯粒和HBM数量,并将SoIC三维堆叠、CoWoS家族与InFO家族整合为3DFabric平台,形成从晶圆级堆叠到2.5D集成的技术组合。
CoWoS狂飙:从3万片到20万片的产能跃迁
供应链和行业媒体估算,台积电CoWoS月产能由2024年的3万多片提升至2025年底约7万片,2026年底可能进一步达到约13万片;部分供应链预测认为,2027年月产能可能向20万片扩张。上述数字并非台积电公布的正式产能指引,且不同机构对“片”的统计口径可能存在差异,但扩产方向已经较为明确。
英伟达仍是台积电CoWoS的主要客户,博通、AMD及ASIC客户需求也在增长。即使台积电持续扩建,部分高端CoWoS产能短期内仍可能偏紧。台积电正扩充中国台湾地区的先进封装布局,同时计划在美国亚利桑那州建设先进封装设施,以完善当地从晶圆制造到封装测试的供应链。具体技术组合和投产时间仍以公司后续披露为准。
技术路线方面,CoWoS已形成CoWoS-S、CoWoS-R和CoWoS-L等方案。台积电官方披露,现有CoWoS-S硅中介层面积可达3.3倍光罩;公司计划于2027年量产9.5倍光罩尺寸的CoWoS,可在单一封装中整合12颗或更多HBM。相比简单增加芯片数量,更大的封装还要求光刻拼接、互连、供电、散热和良率控制同步升级。
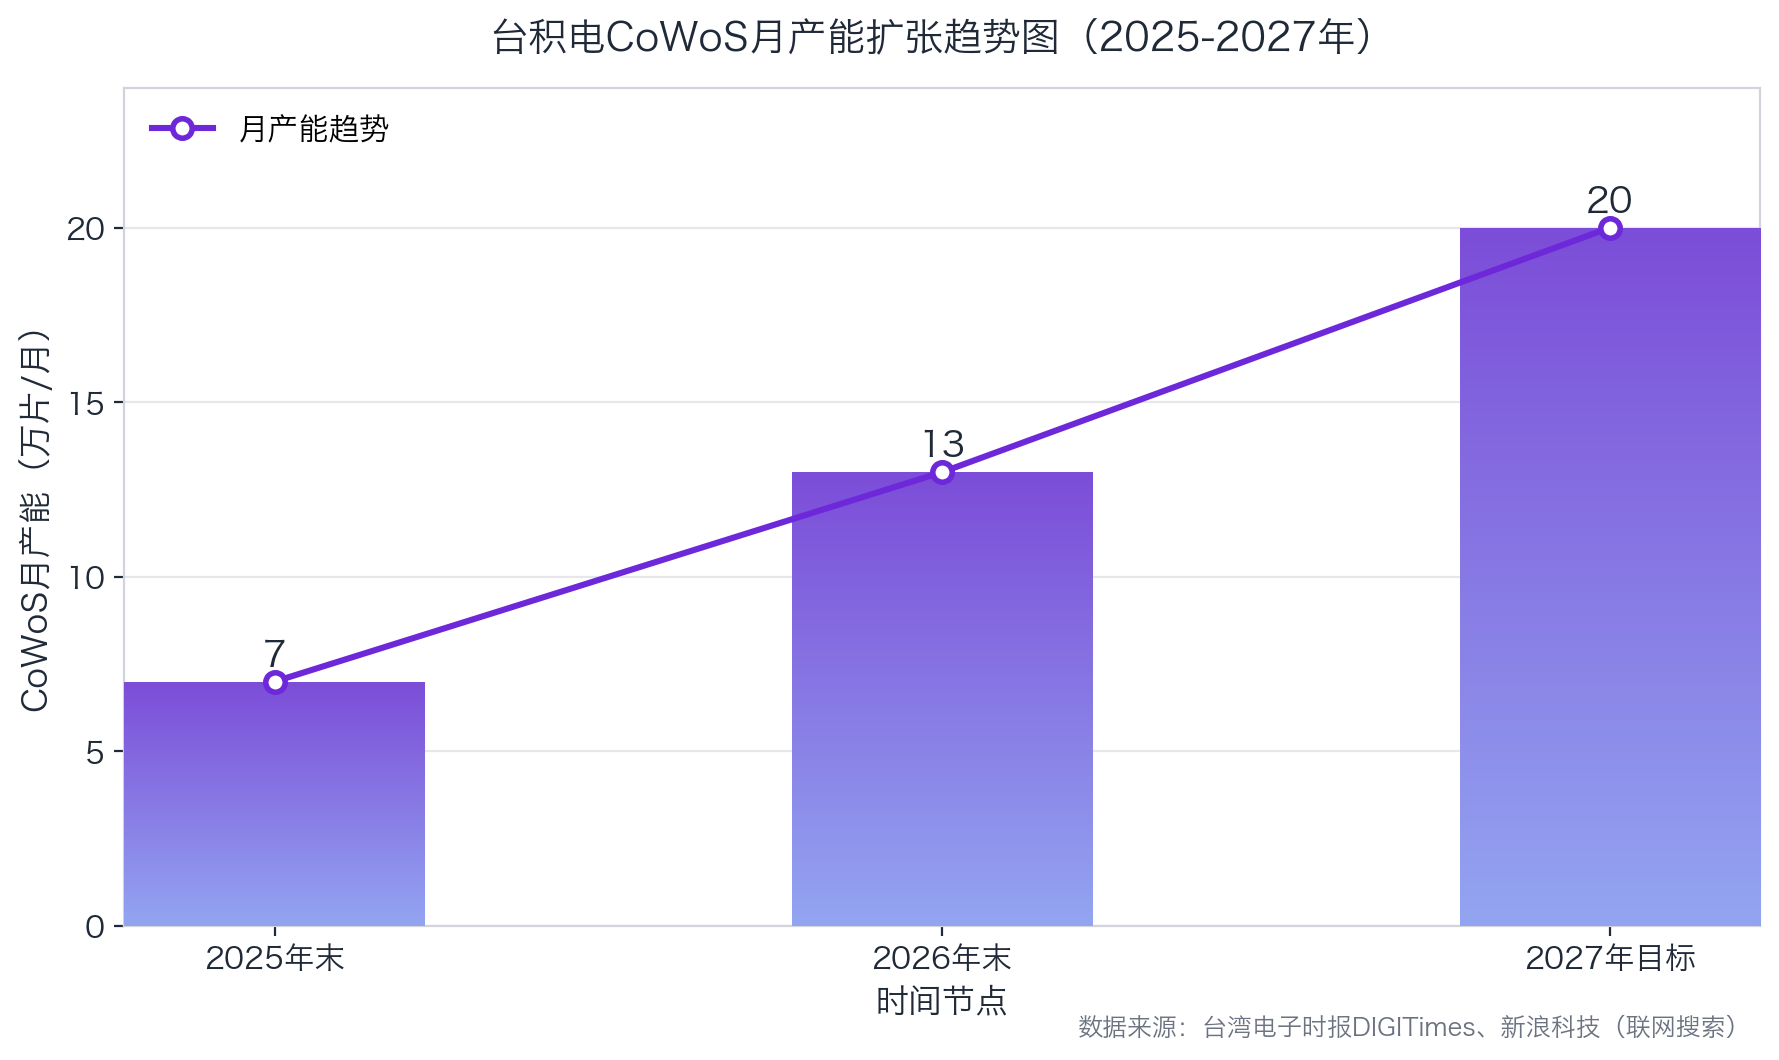
【图表:台积电CoWoS月产能扩张趋势图】
在三维集成方向,SoIC采用混合键合技术,可缩短上下层芯粒之间的互连距离,提高互连密度并改善通信能效。台积电先进封测六厂已经启用,进一步扩充SoIC、CoWoS等3DFabric相关技术的生产能力。面向更大尺寸AI芯片,公司也在探索CoPoS等面板级封装方案。方形面板理论上能够提高面积利用率,但面板尺寸、设备标准、翘曲控制及量产时间表仍处于开发和产业链协同阶段。
围猎者进场:英特尔凿墙、三星筑梯、封测厂卡位
台积电的领先并未结束竞争。英特尔的先进封装矩阵包括EMIB与Foveros:EMIB通过局部硅桥连接相邻芯粒,避免使用覆盖整个封装的大面积硅中介层;Foveros则面向三维堆叠。供应链消息称,EMIB-T良率已接近90%,其成本可能低于部分CoWoS方案,但具体数据尚未得到英特尔完整公开确认,不同尺寸和结构的封装也不能简单进行价格对比。英特尔正在争取云服务商和芯片设计企业采用其先进封装服务,部分项目处于开发或验证阶段。
三星则将I-Cube、X-Cube等封装技术与HBM、逻辑工艺结合。HBM4将更多逻辑功能引入基础裸片,存储厂商与晶圆代工、逻辑设计之间的协同进一步加深。三星具备从DRAM堆叠、基础裸片制造到先进封装的整合条件,但能否将内部制造优势转化为更多外部逻辑客户订单,仍取决于工艺成熟度、客户认证和生态建设。
封测厂商也在承接增量需求。日月光持续推进VIPack平台和FOCoS系列方案,长电科技推出XDFOI高密度多维异构集成技术,盛合晶微则布局面向2.5D集成的中段硅片制造与封装服务。联电、矽品、Amkor等企业也分别从中介层、组装和测试环节切入,尝试构建CoWoS之外的2.5D封装供应方案。先进封装的竞争正在由单点工艺能力转向设计协同、制造整合和规模交付能力。
热与翘曲:高密度封装下的材料考验
当封装内集成的芯粒、HBM与材料越来越多,热膨胀系数差异带来的应力和翘曲问题随之放大。有机基板、树脂、硅及金属材料在温度变化下的形变不同,可能影响互连可靠性和最终良率。对于超大尺寸封装而言,任何关键芯粒或互连失效都可能造成高价值封装报废,已知良好芯粒筛选、组装顺序和测试策略的重要性明显提升。
热管理同样成为先进封装的主要瓶颈。随着单封装功耗上升,传统从芯片顶部向外散热的路径面临压力,产业开始探索微通道液冷、均温板、背面供电及更高热导率材料等方案。供应链曾传出英伟达与台积电评估SiC等材料用于未来AI芯片中介层,但是否导入Rubin系列、具体时间和实际效果均未获官方确认,目前硅仍是CoWoS中介层的主要材料。
材料创新也在向更细分的环节延伸。三菱化学正在推动负热膨胀填料商业化,通过抵消树脂受热膨胀,改善封装应力和翘曲;国内材料企业也在开发类似粉体。与此同时,在部分高端环氧树脂、球形硅微粉等材料领域,日本企业仍具有较强技术和市场优势。未来先进封装材料的竞争不仅取决于单一性能指标,还要同时满足低热膨胀、散热、电气性能、加工性和长期可靠性要求。
从制程竞赛走向全栈系统竞争
未来高端AI芯片不会简单在二维或三维封装之间二选一,更可能通过Chiplet完成不同功能模块的拆分,以CoWoS等技术实现横向集成,再以SoIC等技术进行局部纵向堆叠。二维封装面积扩张与三维堆叠高度增加,将共同构成异质整合的演进方向。
当竞争焦点从“把晶体管做得更小”扩展到“把系统组合得更好”,先进制程仍然重要,但已不再是决定AI芯片性能和供给能力的唯一因素。台积电凭借晶圆制造、CoWoS产能和3DFabric技术组合保持领先,英特尔、三星、封测厂商及材料企业则从不同环节加快切入。下一阶段的胜负,将更多取决于设计、制造、封装、存储、材料、散热与测试能否形成高效协同。
如您对我们的产品感兴趣,欢迎联系
我们将为您提供高效、贴心的解决方案!
咨询电话:135 1009 9916(微信同号)
 ↓ ↓ 点击图片免费领取产品规格书 ↓ ↓
想深入了解碳化硅功率器件产品知识?点击→「碳化硅(SiC)课堂」获取详情!