
8月24日晚间,晶合集成(688249.SH)发布了2026年半年度报告。数据显示,公司上半年实现营业收入59.57亿元,归母净利润2.45亿元。经营层面释放出更为积极的信号——经营活动产生的现金流量净额达27.98亿元,同比大幅增长64.10%。公司预计2026年第三季度收入约32亿元至33亿元,毛利率约25%至27%。
透过这份半年报,一个产品结构持续优化、先进制程加速突破、积极拥抱AI产业机遇的晶合集成,正勾勒出一条清晰的成长新曲线。
CIS占比持续攀升,第二增长极加速成型
晶合集成最引人注目的变化,莫过于产品结构的深度调整。
长期以来,显示驱动芯片(DDIC)是晶合集成的绝对主力,但这一格局正在被快速打破。报告期内,DDIC保持“统治力”的同时,其图像传感器(CIS)收入占比则从20.51%提升至25.34%,电源管理芯片(PMIC)占比从12.07%提升至12.82%。
这一变化的背后,是晶合集成在CIS领域多年深耕后的集中爆发。其CIS产品制程覆盖90nm至55nm,广泛应用于智能手机主摄、辅摄及前摄镜头、安防监控摄像头以及车载摄像头等场景。报告期内,公司55nm高效能高动态范围成像技术图像传感器工艺平台开发完成,90nm高阶近红外感光图像传感器实现小批量生产。CIS已成为公司当之无愧的第二大产品主轴,且增长势头仍在加速。
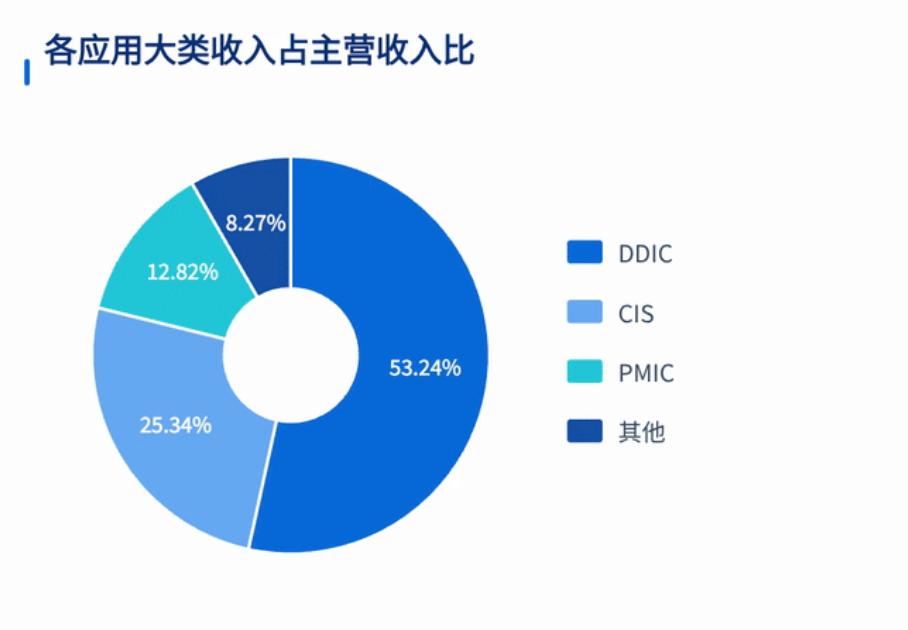
从更长的周期来看,这一趋势更为显著。据研究报告数据,晶合集成CIS收入占比已从2023年半年度约4%跃升至2025年超过20%;2024年上半年CIS份额较2023年已提升10.01个百分点。
作为国内领先的CIS代工企业,晶合集成2024年计划扩展CIS产能3万至5万片/月,以55nm、40nm高阶CIS为主要扩产方向。全球CIS市场2022年规模213亿美元,预计2028年增至288亿美元,国产替代空间广阔。晶合集成在高阶CIS产能持续扩张的背景下,有望持续受益于CIS市场的国产化浪潮。
制程节点的升级,是衡量晶圆代工企业技术实力的核心标尺,晶合集成在这方面交出了一份令人瞩目的答卷。其55nm及以下制程营收已从2022年的0.4亿元提升至2025年的11.2亿元;在更先进的28nm领域,28nm逻辑工艺平台已完成开发,正在进行客户产品流片验证;28nm OLED及110nm高像素密度高阶硅基OLED显示驱动芯片正在产品验证中。与此同时,22nm逻辑芯片工艺研发也已启动,相关工作正稳步推进。
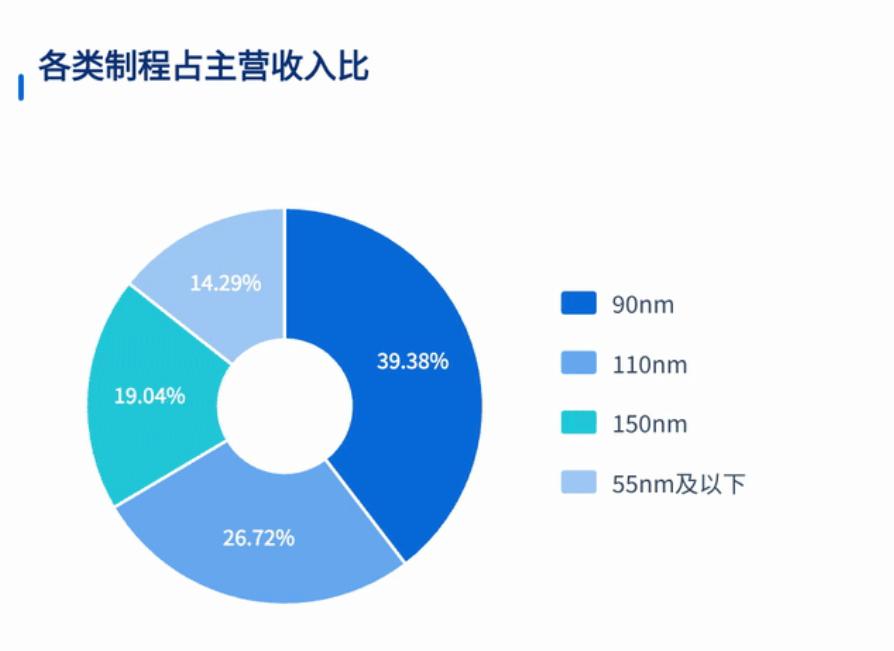
从报告期内的制程结构来看,55nm及以下、90nm、110nm、150nm占收入的比例分别为14.29%、39.38%、26.72%、19.04%。虽然90nm仍为第一大制程节点,但55nm及以下占比的快速提升,标志着公司正在向更高附加值的制程领域稳步迈进。而随着四期项目的推进——项目总投资355亿元,将建设一条月产能5.5万片的12英寸晶圆代工生产线,重点布局40nm及28nm CIS、OLED及逻辑等工艺,预计2026年第四季度搬入设备机台实现投产,2028年第二季度达到满产状态,高阶制程的营收贡献有望进一步扩大。
全球排名跃升至第八,抢占新兴赛道制高点
AI产业的爆发,正在深刻重塑半导体产业格局。晶合集成敏锐捕捉到这一机遇,在AI服务器电源管理芯片领域率先布局。
报告期内,电源管理芯片(PMIC)收入占比达12.82%,同比提升0.75个百分点。同时,开展AI服务器相关电源管理芯片研发,其中90nm BCD产品持续验证中;在DrMOS(Driver MOSFET)这一AI服务器核心供电芯片领域,晶合集成已为国内领先的DrMOS厂商。
这一布局的战略意义不容小觑,AI服务器对功率密度与转换效率提出了极高要求,而海外主流DrMOS厂商优先保障海外头部客户供货,造成国内市场的供给缺口。晶合集成凭借在BCD工艺上的技术积累,正成为国产DrMOS供应链中不可或缺的代工力量;与此同时,AI产业发展还催生了新的应用领域,市场规模持续扩张。
作为一家领先的 12 英寸晶圆代工企业,晶合集成拥有领先的工艺制造能力、产能优势,交出亮眼成绩。根据TrendForce公布的2026年第一季度全球晶圆代工业者营收排名,晶合集成位居全球第八位,在中国大陆企业中排名第三。排名的跃升,是综合实力的集中体现,从2015年成立到跻身全球晶圆代工前十,晶合集成用不到10年时间完成月产能12万片的跨越。
在全球晶圆代工版图加速分流的当下,晶合集成凭借在成熟制程的规模化优势和持续的技术升级,正成为这一产业变局中的受益者。在DDIC代工领域,投片规模已位居全球第一;在客户结构方面,前五大客户收入占比已降至57.53%;投片份额由30%同比提升至32%,一方面得益于主力客户订单稳定,产能利用率持续保持高位,另一方面也受益于台韩厂商缩减产能后产生的转单需求。
研发投入持续加码,人才梯队夯实发展根基
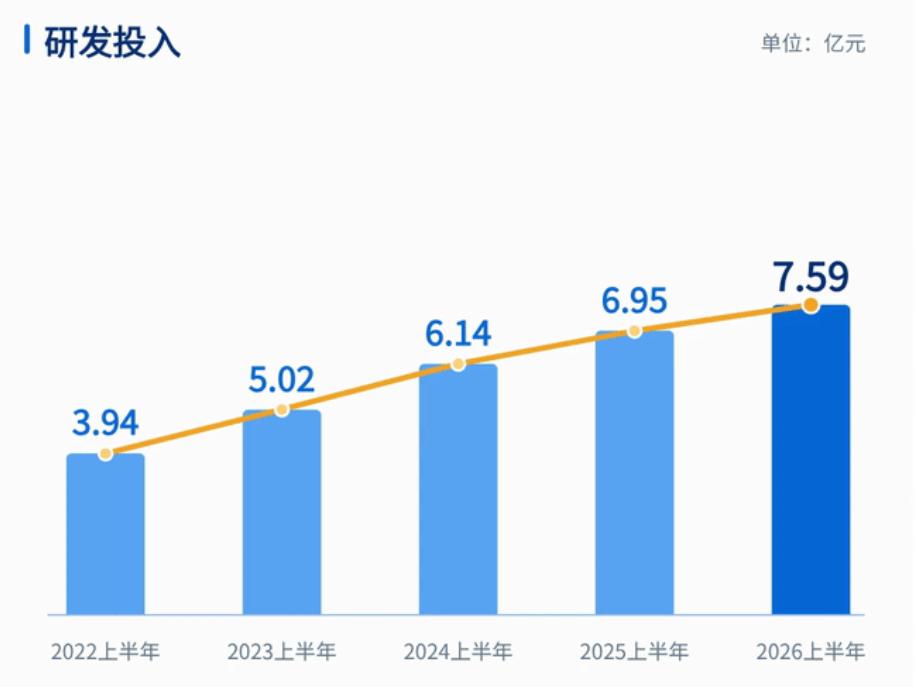
技术突破的背后,是持续加大的研发投入。
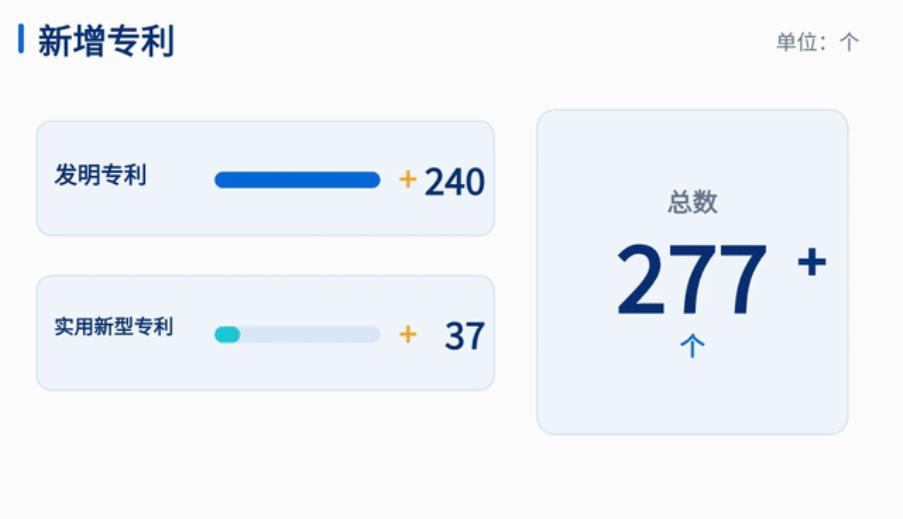
报告期内,晶合集成研发投入合计达7.59亿元,同比增长9.31%,研发投入占营业收入的比例为12.75%。报告期内公司新获得发明专利240个、实用新型专利37个,累计获得专利1,648个。截至报告期末,共有员工5,738人,其中研发人员1,938人,占比33.77%;研发人员中硕士及以上学历占比约67.29%。
在高强度研发投入的驱动下,晶合集成在多个技术领域取得了突破性进展。报告期内,完成了110nm高压电源管理芯片技术平台、150nm电源管理芯片技术平台以及功率半导体技术平台的研发。在CIS领域,55nm高效能高动态范围成像技术图像传感器工艺平台开发完成,90nm高阶近红外感光图像传感器实现小批量生产。在逻辑芯片领域,实现150nm、110nm及55nm量产,28nm逻辑工艺平台已导入客户样品流片验证,22nm逻辑芯片工艺处于开发阶段。在车载芯片领域,已取得IATF16949车载质量管理体系认证,多个车用产品实现批量生产。
值得一提的是,四维图新旗下杰发科技与晶合集成合作打造的车规级MCU AC7803,累计出货量已突破100万颗,印证了中国本土汽车半导体产业链在“设计+制造”协同上的全面成熟。
作为资本密集型行业,晶合集成持续推进产能扩张战略。报告期内,公司在建工程从期初的117.20亿元增至期末的140.48亿元,反映了产能建设的持续推进。四期项目作为公司产能扩张的核心工程,已于2026年1月启动建设。
晶合集成现金流表现亦堪称亮眼。报告期内,经营活动产生的现金流量净额为27.98亿元,同比增长64.10%。截至报告期末,公司资产负债率为47.05%,较上年度末的47.30%减少0.25个百分点,整体财务结构保持稳健。
写在最后
从这份半年报可以清晰地看到,晶合集成正在经历一场深刻的蜕变:从DDIC一家独大走向CIS、PMIC、Logic等多点开花;从成熟制程的规模优势迈向55nm、28nm乃至22nm的高阶突破;从传统消费电子市场延伸至AI服务器、汽车电子等新兴高增长赛道;从A股单一平台走向“A+H”两地上市。产品结构的持续优化、制程能力的不断升级以及AI赛道的战略布局,正在为这家全球第八的晶圆代工企业构筑起更具韧性和成长性的发展新曲线。
如您对我们的产品感兴趣,欢迎联系
我们将为您提供高效、贴心的解决方案!
咨询电话:135 1009 9916(微信同号)
 ↓ ↓ 点击图片免费领取产品规格书 ↓ ↓
想深入了解碳化硅功率器件产品知识?点击→「碳化硅(SiC)课堂」获取详情!