
摘要
AI算力爆发推动功率半导体需求结构性转变,2026年以来历经三轮涨价,上半年均价同比涨15%至20%,台系厂商计划Q4第三波涨价10%至15%。供应链预计紧缺持续数年,国产替代窗口全面打开。
核心观点
1. AI数据中心向800V高压架构升级,单台AI服务器功率器件价值量达传统服务器3至5倍,SiC与GaN宽禁带半导体成最大受益赛道。
2. 海外大厂交期拉长至40周以上,8英寸产能同比萎缩2.4%,国产替代窗口2026下半年全面打开,仅具备自有产能与完整产品线的厂商方可受益。
3. 士兰微、三安光电、圣邦股份、立昂微等15家A股公司覆盖IDM、第三代半导体、模拟芯片、硅片材料、分立器件五大受益赛道。
一、AI算力爆发:功率半导体需求结构根本性转变
1.1 AI服务器功耗远超传统服务器
算力越强,耗电越多;芯片功率越高,对电源转换和电力管理的要求也就越高。随着GPU、AI加速器持续提升算力,AI服务器机柜的功耗已从过去几十千瓦、上百千瓦,逐步向数百千瓦甚至MW级演进。
与传统服务器相比,AI服务器在功率半导体需求上呈现指数级增长:单台AI服务器功率器件价值量是传统服务器的3至5倍;硅片消耗量为传统服务器的3.8倍,其中电源管理芯片用片占比冲至40%;功率芯片耗硅量达普通服务器的5倍。新一代Rubin Ultra高密度GPU机柜功耗已突破300kW,超高功率密度倒逼传统48/54V低压直流架构向800V高压直流(HVDC)升级。
【图表:AI服务器与传统服务器功率半导体对比】

AI服务器在功率器件价值量、硅片消耗、功耗等维度的全面跃升,意味着功率半导体不再是"配角",而是AI算力基础设施的核心器件之一。
1.2 800V高压架构催生新一代功率器件需求
NVIDIA已公开推动800VDC架构,并指出传统54V架构正成为下一代AI服务器的瓶颈。通过将数据中心内部的高压直流配电提升至800V,可在相同功率下显著降低电流,从而减少铜材、线缆体积以及配电损耗。
这一架构变革直接催生了对高耐压、高效率功率器件的旺盛需求。英飞凌今年6月已推出面向800V高压AI数据中心的24kW SiC电池备援单元参考设计,直接连接800V DC母线,采用650V和1200V SiC技术。中金公司研报认为,2026年数据中心高压架构迎来落地元年,SiC有望统领机房侧(灰区)应用,GaN有望在机柜内(白区)大规模渗透,形成"SiC左,GaN向右"的市场格局。
从具体器件来看,AI数据中心并非只增加某一种功率半导体,而是整个电源链条的需求都在增加,包括MOSFET、功率二极管、TVS二极管、IGBT、功率IC以及各种高压功率器件。
1.3 全球半导体行业进入AI驱动的中长期景气周期
2026年上半年,全球半导体行业迈入由AI驱动的上行扩张周期。根据世界半导体贸易统计协会WSTS最新预测,2026年全球半导体市场规模将达1.51万亿美元,同比大幅增长90%,创下行业历史最高年度增速。其中模拟芯片预计增长10%,分立半导体增长8%。
功率半导体领域在库存见底后,受供给侧成本传导与产能挤占双重影响,同时受益于AI及储能相关下游需求持续旺盛,已开启结构性涨价通道。中芯国际表示,存储芯片与BCD工艺芯片目前供不应求,AI基础设施建设与数据中心扩张是主要需求驱动力,供应紧张状况可能持续数年。
二、三轮涨价潮:行业进入结构性紧缺周期
2.1 三轮涨价节奏与幅度
2026年以来,功率半导体已历经三轮价格调整:
- 第一轮(2026年Q1):英飞凌、安森美、意法半导体等海外龙头发起年内首次调价,中低压MOS、车规级功率器件涨幅5%至10%。
- 第二轮(2026年Q2起):英飞凌7月1日起执行年内第二轮涨价,AI数据中心专用电源管理芯片、高压信号链涨幅15%至25%,工业级产品涨10%至15%。德州仪器已是近12个月第四轮调价。
- 第三轮(2026年Q4预期):台系功率半导体厂商计划10月起对非合约产品涨价10%至15%。
上半年平均价格较去年同期上涨约15%至20%。国信证券表示,根据Yole Group预测,2025至2031年全球电力电子市场规模将以7.1%的CAGR增长至413亿美元,AI基础设施和数据中心是增长的主要驱动力。
【图表:功率半导体三轮涨价趋势图】

2.2 海外大厂交期拉长,国产替代窗口打开
海外原厂交期普遍拉长,现货渠道断供或配额制分货成为行业常态。往年普通MOSFET、整流器件交付周期仅8至12周,如今主流产品统一拉长至30周以上;车规IGBT、AI服务器高压功率模块、碳化硅器件交期进一步拉长至40周以上,部分紧缺料号交期甚至达到52周。
【图表:功率半导体交货周期变化对比】

交期的大幅延长直接推动下游客户加速寻找国产替代方案。一个由供需缺口、价格错位、产能格局重构共同催生的本土模拟芯片黄金替代窗口,正在2026年下半年全面打开。但窗口之下并非全员受益:具备8英寸自有或稳定代工产能、完成AI服务器及储能产品认证、拥有完整信号链与电源管理产品线的本土厂商才能吃到双重红利。
2.3 8英寸晶圆产能系统性收缩
模拟与功率芯片高度依赖0.13μm至0.35μm BCD特色工艺,对应8英寸晶圆产线。然而全球海外头部晶圆厂正在系统性收缩自有8英寸成熟代工产能:台积电计划数年内将八成8英寸代工业务转移至世界先进,三星则缩减8英寸资源倾斜先进制程与CoWoS封装,TrendForce测算2026年全球8英寸有效产能同比萎缩2.4%。
海外IDM企业扩产同样存在显著滞后性:英飞凌、德州仪器新增高压功率产线大规模产能集中于2027年才全面释放;全新车规、AI算力功率芯片从样品到批量配套的完整客户认证周期较长,短期行业供需缺口难以有效缓解。
三、上游硅片紧缺:重掺硅片涨价弹性最强
硅片行业具备重资产、产能爬坡周期长的典型特征,行业整体供给弹性偏弱。一条12英寸硅片产线从设备采购到产能稳定爬坡通常需要18至24个月,产能投放节奏显著滞后于下游需求的爆发速度。
为应对存储市场对12英寸轻掺硅片的强劲需求,部分海外厂商正持续调整产能结构,将产线资源向12英寸轻掺产品倾斜,进一步收紧重掺硅片的市场供给,加剧供需缺口。市场结构性分化日益凸显:适配PMIC及功率器件的重掺硅片因供给缺口更大,涨价弹性更强。
立昂微董事长王敏文在2026年半年度业绩说明会上表示,受AI算力产业带动,市场重掺硅片需求快速释放,目前已进入涨价周期。2026年全球三大硅片巨头接连两轮提价,适配AI/HPC场景的高端硅片涨幅高达20%。立昂微12英寸重掺系列硅外延片产能达15万片/月,订单饱满,受产能限制,8英寸、12英寸低电阻率硅外延片交期持续延长。
四、利好中国半导体上市公司分析
AI驱动的功率半导体短缺与涨价潮,正为中国半导体上市公司带来量价齐升的历史性机遇。结合产业链位置与技术布局,受益标的可分为以下五大类别。
4.1 功率器件IDM龙头:量价齐升的核心受益者
士兰微(600460):国内功率半导体IDM龙头,2025 年应用于汽车、光伏的 IGBT 和 SiC(模块、器件)营业收入达 32.73 亿元,同比增长约 43%。1200V SiC模块已通过多家车企验证,AI服务器电源芯片实现批量出货。成熟制程产能释放,多品类功率器件受益行业涨价周期。
华润微(688396):6至8英寸IDM,MOS、肖特基、二极管齐全,工控与车规产能充足。2025年车规级SiC模块营收实现翻番增长,工业级器件深度受益于AI与工业复苏浪潮。
扬杰科技(300373):国内分立IDM龙头,肖特基、整流桥、TVS产品完整,直接对标台半、强茂。已于6月23日官宣7月1日全线产品涨价10%至15%,AI服务器电源、汽车电子业务占比持续提升。
4.2 第三代半导体(SiC/GaN):800V高压架构的最大受益赛道
三安光电(600703):国内唯一全产业链SiC IDM,打通"衬底+外延+芯片+模块"全链条。深度绑定维谛、台达等全球IDC电源龙头,2026Q1对维谛累计供货SiC芯片超500万颗,同比增长123%。650V至2000V全电压SiC MOSFET/SBD矩阵全覆盖,适配AI服务器DC/DC、机柜高压配电全场景。
天岳先进(688234):全球SiC衬底龙头,8英寸车规级衬底全球市占51.3%。符合集成电路十年免税政策,大基金三期SiC专项核心投资对象,长单锁定至2028年底。
东微半导(688261):1200V高压SiC MOSFET实现量产,适配AI服务器800V电源,已进入国内头部电源厂商供应链。
海特高新(002023): 国内极少数同时覆盖 GaAs/GaN/InP 三条 6 英寸化合物半导体产线的代工厂。
4.3 模拟/电源管理芯片:AI服务器电源芯片需求爆发
圣邦股份(300661):国内模拟芯片龙头,产品覆盖信号链与电源管理两大核心赛道,AI服务器电源芯片已通过国内头部客户认证。
纳芯微(688052):AI服务器数字电源芯片需求持续上行,产品进入多家头部算力设备厂商供应链,已实现扭亏为盈。
杰华特(688141):电源管理芯片核心供应商,是华为、英伟达电源管理芯片的合作伙伴,单张昇腾910B/C显卡需40-50颗 DrMOS,涨价弹性突出。
思瑞浦(688536):信号链芯片龙头,车规级产品已成功导入比亚迪、理想等头部车企,工业级模拟芯片深度受益于AI工业电源需求爆发。
4.4 硅片材料:重掺硅片供需缺口最大
立昂微(605358):8英寸、12英寸重掺低阻硅片均主要配套AI服务器的功率器件与PMIC电源芯片。12英寸重掺系列硅外延片产能达15万片/月,订单饱满,上半年12英寸硅片收入同比增长74.02%。
沪硅产业(688126):国内大硅片龙头,12英寸硅片产能持续扩张,受益于AI/HPC场景高端硅片涨价20%的行业红利。
4.5 分立器件与封测:出货量提升拉高产能利用率
捷捷微电(300623):TVS、晶闸管、肖特基产品对标德微,AI硬件保护器件需求提升,现货调价弹性大。
苏州固锝(002079):二极管、肖特基、TVS、整流桥堆产品高度重合台厂,光伏、工控电源客户多,现货环节受益涨价传导。
芯导科技(688230):主打TVS/ESD保护器件,AI服务器、硬件设备用量提升,转单逻辑强。
新洁能(605111):采用虚拟IDM模式,MOSFET产品直接受益于AI服务器电源需求与中低压MOS供给紧缺,涨价周期下经营杠杆弹性显著。
五、供需格局展望与风险提示
5.1 短缺至少持续两年
供应链厂商明确表示,云AI数据中心热潮未现衰退迹象,模拟IC和功率半导体将持续紧张数年,预计还将有多轮涨价。8英寸成熟晶圆产能紧张格局至少延续至2027年。海外IDM新增高压功率产线大规模产能集中于2027年才全面释放,短期行业供需缺口难以有效缓解。
5.2 风险提示
1. 涨价传导存在时间差:台系厂商第三波涨价主要针对非合约现货产品,大客户长协订单价格不变,业绩是边际增量,不会立刻爆发。
2. 国产替代导入进度不确定:涨价传导到国内订单存在时间差,需观察下游客户导入国产的实际进度。
3. 消费电子需求偏弱:普通消费电子需求持续低迷,仅AI服务器、工控、车载等高景气赛道支撑功率半导体需求。海外龙头采取差异化调价策略,消费级模拟芯片保持原价,仅上调算力、工控、储能等紧缺品类售价。
4. AI需求变化风险:一旦AI需求发生变化,半导体的供需规律就会被打破,增长剧本可能会被迫修正。美国Omdia的南川明表示:"向数据中心供应的电力的短缺问题令人担忧"。
5. 部分上市公司业务占比有限:部分上市公司二极管只是小部分业务,主业为其他功率器件,受益程度存在差异。
六、"至少两年短缺"说法溯源与业界声音
6.1 说法来源:DIGITIMES供应链调研
"AI驱动功率半导体至少两年短缺"这一说法,最早出自DIGITIMES于2026年8月18日发布的报道《AI drives power semiconductors into at least a two-year shortage》。该报道引述芯片供应链厂商的说法指出:"云AI数据中心热潮并未接近破裂,模拟IC包括功率半导体将持续紧张数年。"供应链厂商预计还将有多轮涨价。
6.2 海外厂商高管观点
英飞凌科技CEO Jochen Hanebeck:在2026财年第一季度财报会上表示,AI数据中心的电源解决方案仍是公司重点,英飞凌预计2027财年AI数据中心相关营收将达约25亿欧元,2025财年该项营收已增长近三倍、超过7亿欧元。
英飞凌科技全球高级副总裁及大中华区总裁潘大伟:在接受《中国经营报》采访时表示:"本轮产品调价核心是覆盖全产业链的刚性成本压力,叠加AI算力、新能源赛道需求持续超预期,价格调整是行业共性选择。"他同时透露,英飞凌投资50亿欧元的德累斯顿智能功率晶圆厂已于7月2日正式投产,2026财年还额外追加5亿欧元加速AI相关产能扩展。
英飞凌高级副总裁程佳钰:预判固态变压器(SST)规模化落地集中在AIDC算力场景,未来两年将迎来商用高峰,目前英飞凌所有SST方案均以碳化硅为核心基材。
6.3 国内分析师与厂商观点
TrendForce集邦咨询分析师王昊骏:部分海外龙头及国产厂商已发出涨价通知,车规级硅基IGBT芯片涨幅约10%至20%。多数新产能预计在2026年底或2027年后才会释放,供需紧张预计将持续6至12个月。但并非所有厂商都选择跟涨,仍有许多国产厂商为抢占市场选择自行吸收成本。
西南证券电子行业首席分析师胡杨:功率半导体行业供需紧张的情况还需要持续一段时间。需求端光储行业及AI数据中心电源模块拉动,供给端成熟制程产能有限,最快要到明年甚至明年下半年才能缓解。
中芯国际联合CEO赵海军:AI需求已将电源管理等成熟制程产能推入短缺状态,客户正将订单向中国晶圆厂转移,因为海外供应商正集中产能于高毛利的AI芯片和HBM。
芯联集成管理层:IGBT产品近期需求增长明显,判断未来IGBT产品供需均衡将打破,将出现需求大于市场供给的情况。
6.4 国际机构与行业观察
Rand Technology CEO Andrea Klein:"AI需求持续,但AI生态系统之外的需求也在回升。客户正在重新备货,短缺正蔓延至板级元器件。AI基础设施正在将需求拉入服务于汽车、工业和网络客户的成熟制程模拟/电源供应链。"
Accuris供应链总经理Sarita Benjamin:2026年全年预计电源管理IC将面临短缺,主要驱动力来自AI数据中心服务器需求激增。这些电源管理组件在90nm至350nm成熟工艺节点上制造,是几乎所有电子产品的基石。
Edgewater Research:汽车Tier 1供应商正在将库存目标从约4周提高到12周,供应链保障行为正在全球范围内扩大。
汽车行业分析师翟强:功率半导体与模拟芯片已成为继AI算力芯片、半导体设备之后的第三条产业投资主线。具备AI配套能力的高可靠车规芯片供不应求,而消费电子类芯片市场则持续低迷,芯片定价逻辑已从通用型转向场景适配型。
6.5 业界共识:结构性紧缺而非短期波动
综合各方观点,业界对功率半导体短缺趋势已形成以下共识:
第一,本轮短缺与2021年芯片荒有本质区别——2021年是疫情导致的供应链中断(供给侧冲击),而这次是AI算力爆发带来的需求侧结构性拉动,叠加第三代半导体产能爬坡不及预期的双重夹击,是一个持续3至5年的产业周期。
第二,全球8英寸成熟制程产能持续收缩。台积电、三星持续削减8英寸产能,TrendForce预计全球8英寸产能至2027年上半年将维持负增长,全球8英寸晶圆代工厂平均产能利用率将从2025年的75%至80%攀升至85%至90%。
第三,北美四大CSP厂商(亚马逊、微软、谷歌、Meta)2026年AI基础设施投入规模巨大,一季度合计资本开支1306亿美元,同比增长约70%,对碳化硅、氮化镓等高功率密度器件需求呈爆发式增长。
结论
AI驱动的功率半导体短缺不是暂时性的需求爆发,而是AI基础设施建设带来的结构性产能重新分配。这一短缺格局至少延续至2027至2028年,为中国功率半导体产业链带来量价齐升的历史性机遇。其中,具备8英寸自有产能的IDM龙头(士兰微、华润微、扬杰科技)、第三代半导体全链条企业(三安光电、天岳先进)、AI服务器电源管理芯片供应商(圣邦股份、纳芯微、杰华特)以及重掺硅片厂商(立昂微)最具确定性受益逻辑。投资者需关注国内厂商现货涨价函发布、肖特基与TVS交期报价变动、三季报分立器件板块毛利率环比改善等关键跟踪信号。
如您对我们的产品感兴趣,欢迎联系
我们将为您提供高效、贴心的解决方案!
咨询电话:135 1009 9916(微信同号)
 ↓ ↓ 点击图片免费领取产品规格书 ↓ ↓
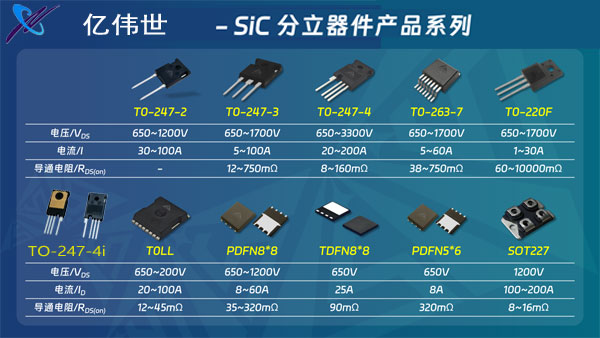
想深入了解碳化硅功率器件产品知识?点击→「碳化硅(SiC)课堂」获取详情!